

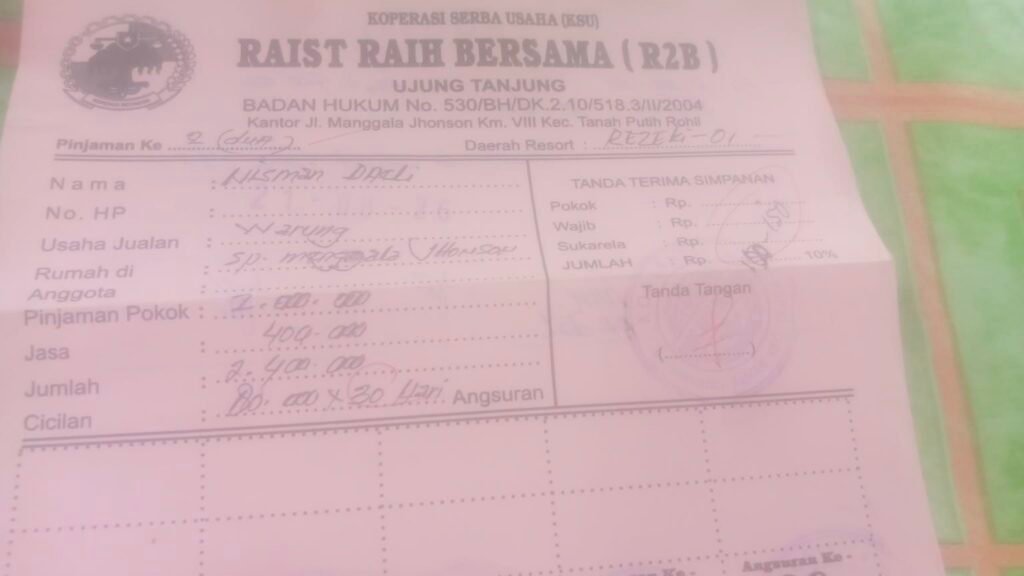
ROKAN HILIR, Derap1News – Praktik penahanan Kartu Tanda Penduduk elektronik (KTP-el) sebagai jaminan pinjaman kembali menjadi sorotan. Seorang warga Ujung Tanjung, Kecamatan Tanah Putih, Kabupaten Rokan Hilir, berinisial Y.G. (40), mengaku KTP-el asli milik istrinya masih ditahan sebuah koperasi simpan pinjam meski telah diminta untuk dikembalikan.
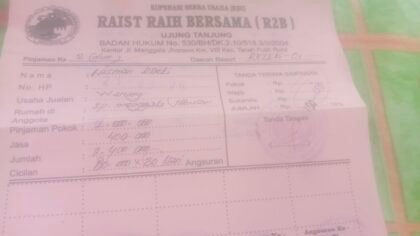
Y.G. menyampaikan keluhan tersebut kepada awak media, Rabu (1/10/2026). Menurut pengakuannya, sang istri memperoleh pinjaman sekitar Rp2 juta dari sebuah koperasi KSU.Raist Raih Bersama yang berkantor di Jalan Lintas Menggala Jonson KM VIII, Kecamatan Tanah Putih, sekitar dua bulan lalu.
Ia menyebut pinjaman tersebut dikenakan jasa sebesar Rp400 ribu, dengan skema pembayaran Rp80 ribu setiap hari selama 30 hari.
Namun, persoalan muncul karena dalam proses pinjaman tersebut KTP-el asli milik istrinya disebut diminta oleh pihak koperasi dan hingga kini belum dikembalikan.
“Pinjam Rp2 juta, jasanya Rp400 ribu, bayarnya Rp80 ribu kali 30 hari. Tapi KTP asli istri saya diminta dan ditahan,” ujar Y.G.
Y.G. mengaku membutuhkan KTP-el tersebut untuk keperluan administrasi keluarga. Karena itu, ia kemudian meminta pihak koperasi mengembalikan dokumen tersebut, sembari menyampaikan bahwa kewajiban pembayaran pinjaman tetap akan diupayakan.
Dalam pesan yang disampaikan kepada pihak koperasi, Y.G. antara lain meminta agar KTP istrinya dikembalikan karena sedang dibutuhkan untuk keperluan tertentu.
“Saya minta tolong kiranya KTP istri saya dikembalikan. Karena ada kepentingan. Kalau masalah utang itu nanti saya upayakan untuk membayar,” demikian isi pesan Y.G. kepada pihak koperasi.
Menurut Y.G., permintaan tersebut kemudian mendapat balasan dari pihak koperasi yang pada intinya menyatakan bahwa KTP-el belum dapat dikembalikan karena pinjaman belum dilunasi.
“Kalau masalah mengembalikan agunan nasabah itu sesudah sangkutan sudah lunas pak,” demikian salah satu bagian balasan yang diterima Y.G.
Pihak koperasi juga disebut menyatakan bahwa kebijakan tersebut merupakan aturan yang diterapkan di internal kantor.
“Bukan kita mempersulit, tapi memang seperti itu peraturan yang sudah dipaparkan atau yang diterapkan di kantor kita pak,” demikian bunyi pesan oleh suaminya sambil memperlihatkan Chat nya kepada media .
Persoalan ini menjadi penting karena KTP-el bukan sekadar kartu identitas biasa. Permendagri Nomor 76 Tahun 2020 mendefinisikan KTP-el sebagai identitas resmi penduduk sebagai bukti diri yang diterbitkan oleh instansi pelaksana. Regulasi tersebut juga mengatur mekanisme verifikasi dan validasi kepemilikan KTP-el.
Sementara itu, ketentuan administrasi kependudukan menegaskan kewajiban negara untuk menyimpan dan melindungi data serta dokumen kependudukan. Dalam konsultasi hukum yang diterbitkan Badan Pembinaan Hukum Nasional (BPHN), penahanan KTP dan SIM oleh pihak pemberi pembiayaan/debt collector sebagai jaminan pembayaran disebut tidak dapat dibenarkan. BPHN merujuk antara lain pada ketentuan perlindungan dokumen kependudukan.
Karena itu, menjadikan KTP-el asli sebagai “agunan” pinjaman perlu dibedakan dengan penggunaan data KTP untuk verifikasi identitas calon peminjam.
Artinya, koperasi pada prinsipnya dapat membutuhkan identitas calon nasabah atau anggota untuk proses administrasi dan verifikasi. Namun, hal tersebut tidak otomatis berarti pihak koperasi berhak menahan fisik KTP-el asli sampai pinjaman dinyatakan lunas.
Dari sisi perkoperasian, kegiatan simpan pinjam memang merupakan kegiatan yang dapat dilakukan koperasi. UU Nomor 25 Tahun 1992 tentang Perkoperasian memberikan dasar bagi koperasi untuk menjalankan usaha simpan pinjam, dengan ketentuan pelaksanaannya diatur lebih lanjut dalam peraturan perundang-undangan.
Permenkop UKM Nomor 8 Tahun 2023 juga mengatur antara lain mengenai izin usaha simpan pinjam, standar operasional manajemen, kegiatan usaha, prinsip mengenali pengguna jasa, pengawasan dan pelaporan koperasi.
Selain itu, sejak berlakunya UU Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan, terdapat koperasi yang menjalankan kegiatan di sektor jasa keuangan dan masuk dalam ketentuan pengawasan Otoritas Jasa Keuangan (OJK). POJK Nomor 47 Tahun 2024 mengatur mengenai koperasi yang menjalankan kegiatan di sektor jasa keuangan.
Karena itu, status koperasi yang dimaksud dalam kasus ini juga perlu dipastikan, termasuk apakah koperasi tersebut merupakan koperasi simpan pinjam yang berada dalam kewenangan pembinaan/pengawasan Kementerian Koperasi atau termasuk koperasi yang memenuhi kriteria sebagai koperasi sektor jasa keuangan.
Apabila benar terdapat perjanjian pinjaman, kewajiban nasabah untuk membayar utang tetap merupakan persoalan tersendiri. Perselisihan mengenai cara penagihan atau jaminan tidak dengan sendirinya menghapus kewajiban pembayaran yang telah disepakati.
Sebaliknya, adanya utang juga tidak serta-merta memberikan kewenangan kepada kreditur untuk menahan setiap dokumen pribadi milik peminjam.
Dalam konteks ini, yang perlu diperiksa adalah apa dasar hukum dan dasar perjanjian koperasi dalam meminta serta menahan KTP-el asli tersebut, apakah klausul tersebut tercantum secara jelas dalam perjanjian, dan apakah klausul tersebut sesuai dengan ketentuan peraturan perundang-undangan yang berlaku.
Koperasi Diminta Jelaskan Dasar Aturannya
Kasus yang dikeluhkan Y.G. tersebut kini menimbulkan pertanyaan yang lebih luas: apakah KTP-el asli memang dapat dijadikan jaminan pinjaman oleh koperasi, atau hanya boleh digunakan untuk kepentingan identifikasi dan administrasi?
Pertanyaan tersebut penting dijawab secara terbuka oleh pihak koperasi, terlebih karena pihak koperasi sendiri menyebut penahanan KTP-el sebagai bagian dari “peraturan kantor”.
Media ini telah berupaya meminta konfirmasi resmi kepada pihak koperasi mengenai dasar kebijakan tersebut, termasuk apakah terdapat perjanjian tertulis yang mengatur penyerahan dan penahanan KTP-el sebagai jaminan.
Hingga berita ini diterbitkan, pihak koperasi belum memberikan penjelasan resmi kepada media.
Derap1News membuka ruang hak jawab dan klarifikasi bagi pihak koperasi maupun pihak-pihak terkait sesuai prinsip keberimbangan dan Kode Etik Jurnalistik.**


Komentar